Introduzione e Inquadramento della Riforma Doganale UE
Il panorama del commercio elettronico transfrontaliero ha subito una profonda trasformazione normativa a seguito delle riforme approvate dall'Unione Europea. L'obiettivo primario del legislatore comunitario è stato quello di eliminare le asimmetrie competitive tra i venditori extra-UE e le imprese residenti nel mercato unico. L'enorme volume di piccoli pacchi provenienti dalle piattaforme asiatiche ha spinto le autorità europee a ridefinire le regole di importazione per garantire una maggiore equità fiscale, proteggere la produzione locale e rafforzare i controlli sulla sicurezza dei prodotti in ingresso.
L'Abolizione della Franchigia dei 150 Euro sui Dazi Doganali
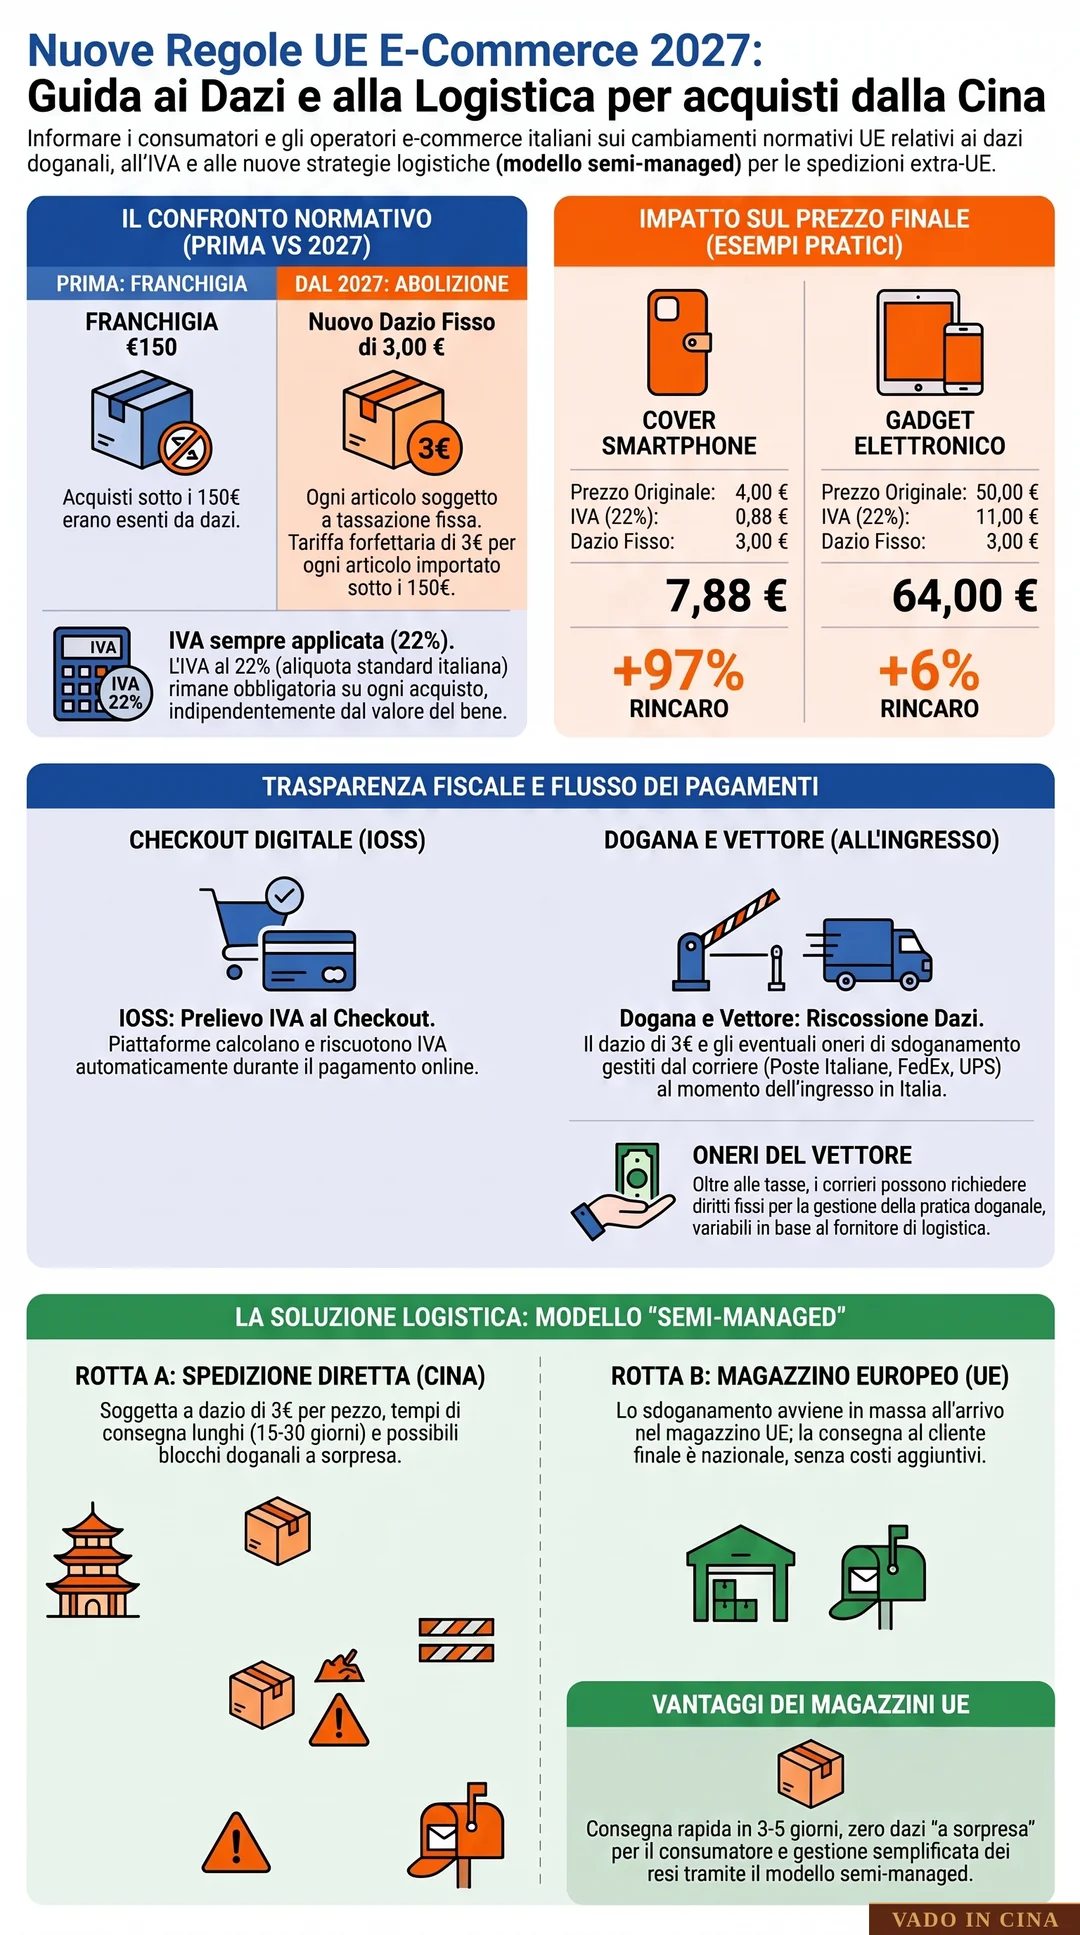
La modifica strutturale più rilevante riguarda il superamento della storica franchigia doganale. In base al quadro normativo precedente, le spedizioni con valore dichiarato inferiore a 150 euro provenienti da Paesi terzi erano completamente esenti dal pagamento dei dazi doganali, pur restando soggette all'imposta sul valore aggiunto (IVA). L'eliminazione definitiva di questo privilegio fiscale stabilisce che ogni merce immessa nel territorio dell'Unione Europea deve assolvere i diritti doganali indipendentemente dal valore del bene, disincentivando la prassi del frazionamento artificiale degli ordini.
La Tariffa Fissa di 3 Euro ad Articolo e l'Impatto sui Prezzi
In sostituzione dell'esenzione generica per le spedizioni sotto i 150 euro, l'Unione Europea ha introdotto un dazio doganale temporaneo e forfettario fissato a 3 euro per singolo articolo o categoria merceologica. Questa misura incide in modo diretto sull'economia delle micro-spedizioni a bassissimo costo. L'applicazione di un importo fisso di 3 euro su piccoli oggetti dal valore unitario irrisorio modifica la percezione di convenienza da parte del consumatore, costringendo i grandi marketplace a rivedere la propria offerta e le proprie strategie di prezzo.
Il Meccanismo IOSS, l'IVA e la Gestione degli Oneri dei Corrieri
Per quanto riguarda la tassazione sul valore aggiunto, il sistema IOSS (Import One Stop Shop) rimane lo strumento principale che consente alle piattaforme registrate di riscuotere l'IVA direttamente al momento dell'acquisto online. Oltre all'imposta e al dazio fisso, un elemento centrale da considerare riguarda gli oneri accessori applicati dai vettori logistici. Corrieri espressi privati come FedEx, UPS e DHL, insieme alla rete postali nazionali come Poste Italiane, applicano commissioni amministrative per lo svolgimento delle pratiche doganali, costi che incidono sul prezzo finale se non correttamente gestiti all'origine.
L'Evoluzione verso i Magazzini Europei e il Modello "Semi-Managed"
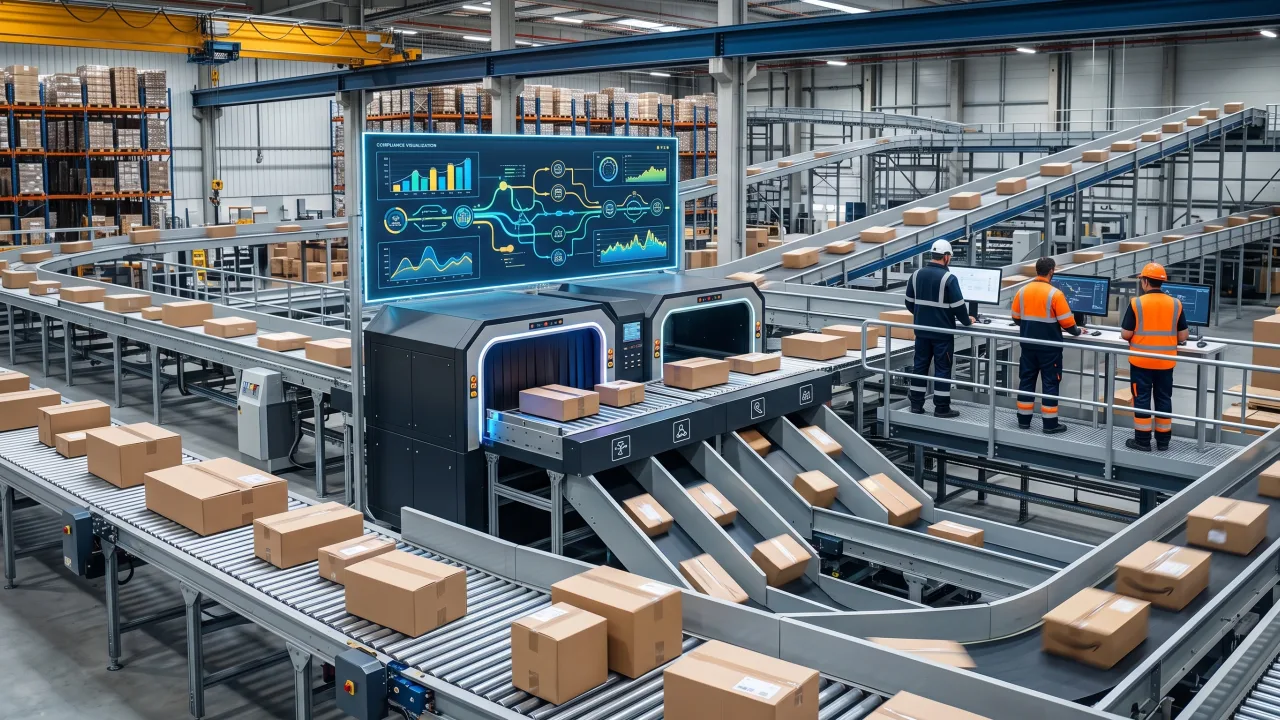
Per evitare i blocchi in dogana e l'aggravio dei costi di spedizione singola, i principali operatori asiatici come AliExpress, Temu e SHEIN hanno accelerato la transizione verso modelli logistici avanzati. Si osserva una forte diffusione del modello di adempimento semi-gestito, incentrato sullo stoccaggio preventivo della merce all'interno di depositi e magazzini ubicati nel territorio dell'Unione Europea. Importare i prodotti in grandi lotti all'interno dell'UE consente alle piattaforme di assolvere i dazi su scala industriale, garantendo consegne rapide e azzerando le spese a sorpresa alla consegna per l'utente finale.
Consigli Operativi per Imprese e Consumatori Privati
Nel contesto operativo del 2027, la corretta gestione degli acquisti dalla Cina richiede una nuova consapevolezza. Per gli utenti privati è consigliabile prediligere opzioni di spedizione da magazzini europei o raggruppare i prodotti in un unico ordine per ottimizzare l'incidenza delle tariffe fisse. Per i venditori e-commerce, i dropshipper e le piccole imprese, diventa indispensabile calcolare con precisione il costo totale di importazione (landed cost), integrando IVA, dazi forfettari e spese di intermediazione del corriere per preservare i margini di profitto.