Il Concetto di Landed Cost e la Valutazione dei Costi Reali
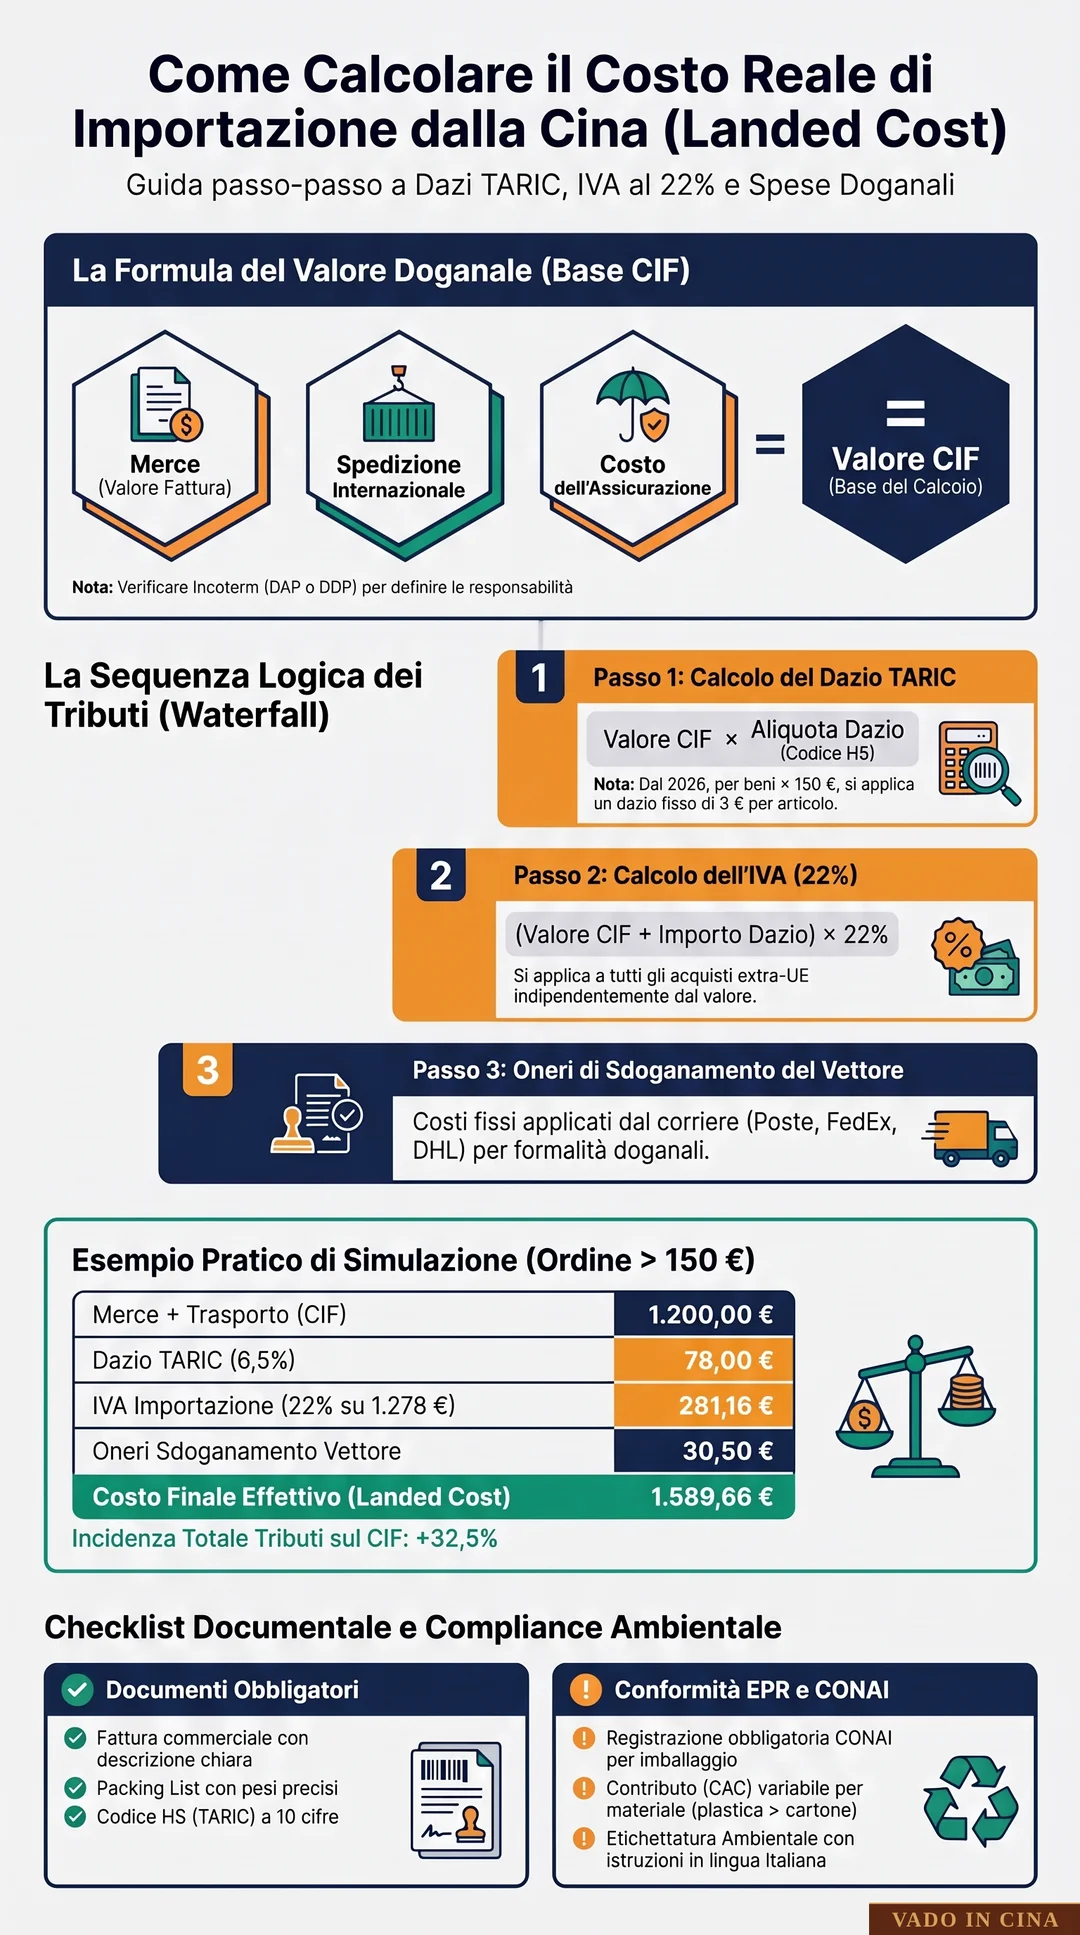
Pianificare gli acquisti dalla Cina, sia per un'attività d'impresa che per un ordine personale di rilevante valore, richiede una comprensione chiara del costo finale effettivo, comunemente definito nella logistica internazionale come landed cost (costo sbarcato). L'errore più frequente commesso dai compratori poco esperti consiste nel considerare il prezzo indicato dal fornitore cinese sul catalogo o sulla piattaforma e-commerce come il costo totale dell'operazione. In realtà, il prezzo di fabbrica o di vendita rappresenta soltanto il punto di partenza. Per determinare la spesa reale occorre sommare al prezzo della merce il costo del trasporto internazionale, l'assicurazione sul carico, i dazi doganali, l'imposta sul valore aggiunto (IVA) e i diritti di gestione applicati dal vettore o dallo spedizioniere.
La Classificazione Merceologica e la Ricerca del Codice TARIC
Il primo passo fondamentale per determinare le aliquote fiscali da applicare a un bene importato è la sua corretta classificazione doganale attraverso il codice TARIC (Tariffa Integrata Comunitaria). Ogni tipologia di prodotto è identificata da una sequenza numerica strutturata su base internazionale, nota come Sistema Armonizzato (codici HS a 6 cifre), estesa a 8 cifre per la Nomenclatura Combinata dell'Unione Europea e a 10 cifre per la TARIC nazionale. Accedendo al portal della Banca Dati AIDA dell'Agenzia delle Dogane e dei Monopoli, è possibile consultare le tabelle merceologiche per individuare la voce specifica del bene. L'aliquota del dazio varia sensibilmente a seconda della categoria: molti componenti elettronici e chip godono di un'aliquota pari allo 0%, mentre capi di abbigliamento, calzature, prodotti tessili o lavorati in plastica possono essere soggetti a dazi che oscillano tra il 4% e oltre il 12%.
La Determinazione del Valore Doganale e le Rese Incoterms
Una volta identificata l'aliquota percentuale del dazio, occorre determinare la base imponibile su cui calcolarla, definita come Valore Doganale. Secondo la normativa dell'Unione Europea, il dazio non si applica soltanto al valore della merce, ma al valore CIF (Cost, Insurance and Freight), ovvero la somma del valore dei beni, delle spese di trasporto internazionale e dei costi di assicurazione fino al punto di ingresso nel territorio doganale comunitario. A questo proposito, la scelta dei termini commerciali internazionali (Incoterms) stabiliti nel contratto di compravendita risulta decisiva. In una resa DAP (Delivery at Place), il compratore paga la spedizione fino a destinazione ma deve farsi carico di tutti i costi doganali e dell'IVA in Italia. Nella resa DDP (Delivery Duty Paid), invece, il venditore sdogana la merce a proprie spese, includendo l'importo totale nel prezzo di vendita finale.
Il Calcolo dell'IVA all'Importazione e il Meccanismo Fiscali
L'imposta sul valore aggiunto (IVA) all'importazione in Italia si applica con l'aliquota ordinaria del 22%, oppure con aliquote ridotte al 10% o al 4% per specifiche categorie merceologiche come determinati prodotti alimentari o presidi medici. Un elemento procedurale chiave risiede nella sequenza del calcolo: l'IVA non si calcola direttamente sul valore della merce, bensì sulla somma tra il Valore Doganale (valore CIF) e l'importo del dazio doganale appena liquidato. L'imponibile IVA è quindi pari alla somma di merce, spedizione, assicurazione e dazio. Negli acquisti e-commerce B2C gestiti tramite il sistema IOSS (Import One Stop Shop), l'IVA viene incassata direttamente alla cassa dalla piattaforma digitale. Per gli ordini B2B o per le spedizioni che superano i limiti previsti dalle semplificazioni, l'IVA deve essere liquidata direttamente in dogana al momento dell'ingresso in Italia.
Gli Oneri Accessori dei Corrieri e le Spese di Sdoganamento
Accanto a dazi e IVA, una voce di spesa che incide in modo significativo sul costo finale riguarda i diritti di sdoganamento e le commissioni di intermediazione (brokerage fees) richieste dai vettori. Sia Poste Italiane sia i corrieri espressi privati (come FedEx, UPS e DHL) applicano una tariffa per la presentazione delle dichiarazioni doganali e per l'anticipo dei tributi per conto del destinatario. Questi diritti possono consistere in una quota fissa per pacco oppure in una percentuale calcolata sul valore totale dei tributi anticipati, con un importo minimo prestabilito. Nelle micro-spedizioni, gli oneri del vettore possono talvolta superare l'importo dello stesso dazio doganale, rendendo fondamentale verificare preventivamente il listino dei servizi accessori del corriere selezionato.
Esempio Pratico Passo per Passo di Calcolo del Costo Finale
Per comprendere l'interazione tra le diverse voci di spesa, è utile analizzare un caso pratico relativo a un'importazione B2B di accessori in plastica dalla Cina. Ipotizziamo l'acquisto di un lotto di merci con valore fatturato dal fornitore pari a 1.000 euro, spese di spedizione e assicurazione pari a 200 euro, e un dazio TARIC del 6,5%:
1. Valore Doganale (CIF): 1.000 euro + 200 euro = 1.200 euro. 2. Calcolo del Dazio Doganale: 6,5% su 1.200 euro = 78 euro. 3. Imponibile IVA: 1.200 euro (Valore CIF) + 78 euro (Dazio) = 1.278 euro. 4. Calcolo dell'IVA (22%): 22% su 1.278 euro = 281,16 euro. 5. Oneri di Sdoganamento del Vettore: Quota fissa ipotizzata pari a 25 euro + IVA su diritti vettore (5,50 euro) = 30,50 euro. 6. Costo Totale Complessivo (Landed Cost): 1.200 euro + 78 euro + 281,16 euro + 30,50 euro = 1.589,66 euro.
L'incidenza complessiva di dazi, IVA e diritti di sdoganamento ha aumentato la spesa iniziale di circa il 32% rispetto alla somma di merce e spedizione.
Documentazione Necessaria e Prevenzione dei Rischi Doganali
Per garantire che le operazioni di sdoganamento si svolgano senza ritardi o contestazioni, l'importatore deve assicurarsi che la spedizione sia accompagnata da una documentazione commerciale completa e congrua. La fattura commerciale (Commercial Invoice) deve riportare la descrizione dettagliata dei beni in lingua inglese o italiana, il valore unitario reale, la valuta di transazione, le condizioni di resa Incoterms e la voce doganale suggerita. Il Packing List deve specificare pesi netti, pesi lordi e dimensioni dei colli. È essenziale evitare la pratica di richiedere ai fornitori cinesi la sotto-fatturazione o la dichiarazione della merce come campione privo di valore commerciale. L'Agenzia delle Dogane impiega algoritmi di analisi del rischio e banche dati con valori statistici di riferimento; la rilevazione di incongruenze comporta il blocco della merce, la richiesta di prove di pagamento bancario e l'applicazione di sanzioni amministrative pecuniarie.