Introduzione al Trattato sulle Doppie Imposizioni (DTA) Italia-Cina
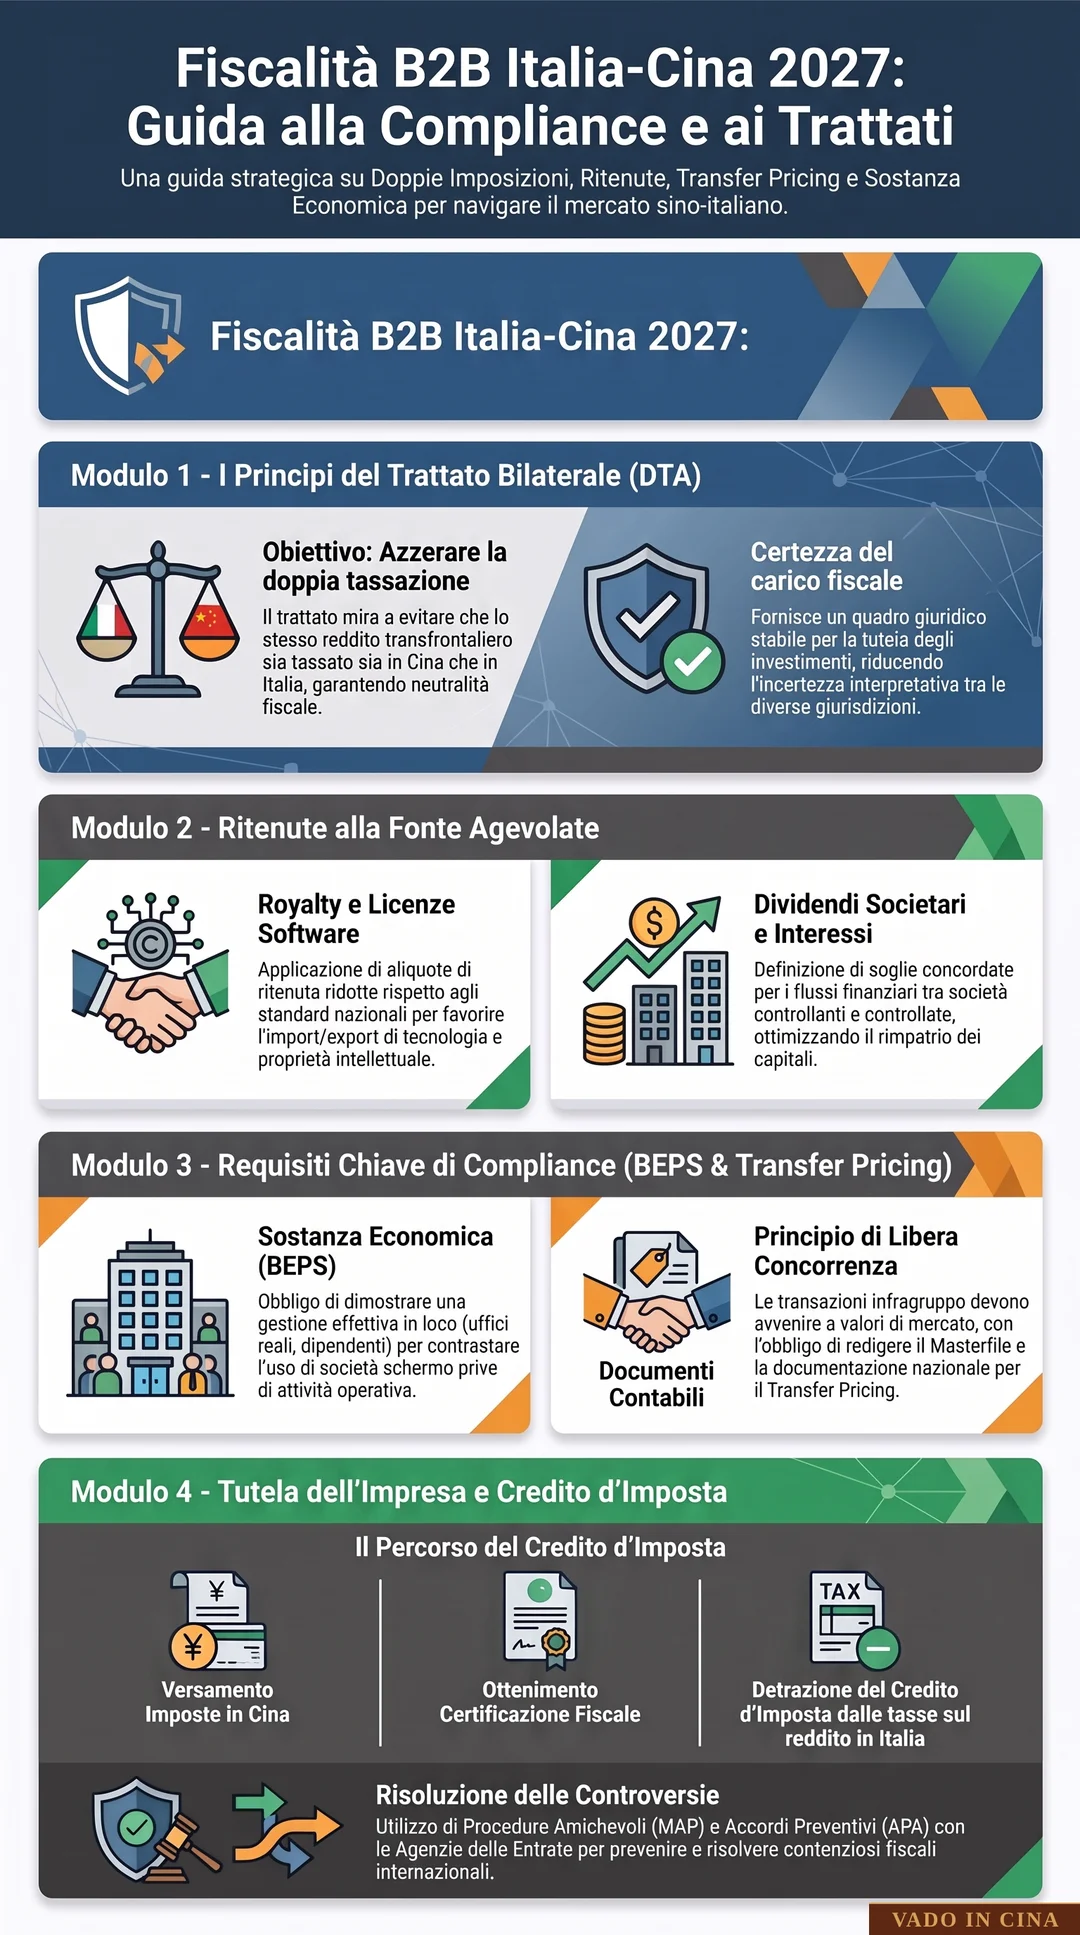
Il quadro fiscale che regola i rapporti economici trasfrontalieri tra Italia e Cina trova il suo fondamento nella Convenzione bilaterale contro le doppie imposizioni e la prevenzione dell'evasione fiscale. Per le imprese italiane che importano merci, acquistano servizi o stabiliscono filiali fisiche o digitali sul territorio cinese, comprendere questo accordo è essenziale. Il principio cardine del trattato è evitare che gli stessi redditi o profitti d'impresa vengano tassati due volte, sia nello Stato di origine della prestazione sia nello Stato di residenza del beneficiario, garantendo certezza finanziaria e stabilità alle operazioni B2B internazionali.
La Definizione di Stabile Organizzazione (Permanent Establishment)
Un concetto fondamentale per la pianificazione fiscale e la compliance B2B è quello di Stabile Organizzazione. La Convenzione definisce i criteri precisi in base ai quali la presenza di un'impresa italiana in Cina, o viceversa, si trasforma in una sede fissa d'affari soggetta alla tassazione locale. Questo include uffici, fabbriche, laboratori, cantieri di montaggio di durata superiore a determinati limiti temporali e sedi di rappresentanza con potere negoziale. Con l'evoluzione dell'e-commerce e dei servizi digitali, l'individuazione della Stabile Organizzazione richiede particolare attenzione per evitare che le autorità fiscali esterne contestino la presenza non dichiarata di una sede operativa subordinata.
Ritenute alla Fonte su Dividendi, Interessi e Royalty
Un altro aspetto operativo cruciale riguarda l'applicazione delle ritenute alla fonte sui flussi finanziari inviati verso la Cina o ricevuti in Italia. Il trattato stabilisce tetti massimi alle aliquote di ritenuta che ciascuno Stato può applicare alla fonte sui redditi erogati. Per le royalty, legate all'uso di marchi, brevetti, licenze software e know-how industriale indispensabile per la produzione B2B, l'aliquota di ritenuta è ridotta rispetto a quella ordinaria nazionale. Analogamente, vengono fissate soglie agevolate per la distribuzione di dividendi societari e per il pagamento di interessi su finanziamenti, riducendo il carico fiscale complessivo e incoraggiando gli investimenti produttivi.
I Principi del Quadro Multilaterale BEPS e la Sostanza Economica
Negli ultimi anni, la fiscalità internazionale ha recepito le linee guida del progetto BEPS (Base Erosion and Profit Shifting) promosso dall'OCSE e dal G20, di cui sia l'Italia che la Cina sono firmatarie. Queste norme mirano a contrastare la traslazione artificiale dei profitti verso giurisdizioni a fiscalità agevolata. Per accedere ai benefici previsti dal trattato bilaterale, le imprese non possono ricorrere a società schermo o a strutture prive di reale consistenza. La dimostrazione della sostanza economica (Economic Substance) è diventata un requisito imprescindibile: le società coinvolte devono comprovare la presenza di uffici reali, personale qualificato e un'effettiva gestione operativa sul territorio di insediamento.
Prezzi di Trasferimento (Transfer Pricing) nelle Operazioni Infragruppo
Per le aziende italiane che gestiscono filiali, consociate o joint venture in Cina, la gestione dei prezzi di trasferimento rappresenta un pilastro della compliance tributaria. Le transazioni infragruppo riguardanti la compravendita di beni intermedi, la fornitura di servizi gestionali o il trasferimento di beni immateriali devono rispettare rigorosamente il principio di libera concorrenza (Arm's Length Principle). Le amministrazioni fiscali italiana e cinese collaborano attivamente per verificare che i prezzi praticati riflettano i valori di mercato tra parti indipendenti, richiedendo una documentazione analitica articolata in Masterfile e Set Documentale Nazionale per prevenire rettifiche e sanzioni.
Prevenzione delle Controversie e Credito d'Imposta
Per risolvere eventuali difformità interpretative tra l'Agenzia delle Entrate italiana e la State Taxation Administration cinese, il trattato mette a disposizione procedure amichevoli (MAP - Mutual Agreement Procedure) e accordi preventivi sui prezzi di trasferimento (APA). Inoltre, per evitare che la tassazione dovuta all'estero penalizzi l'impresa, la normativa fiscale italiana riconosce il credito d'imposta per i redditi prodotti all'estero. Questo meccanismo consente di detrarre dalle imposte italiane le somme già versate a titolo definitivo in Cina, nei limiti delle aliquote di legge, a condizione che la documentazione contabile e le certificazioni fiscali estere siano conservate con la massima accuratezza.